商业融资
商业地产融资:把物业与经营业务分开评估
在新西兰申请商业地产融资前,检查物业用途、持有成本、租约和企业现金流影响,做好资料准备。

作者 Eric Huang
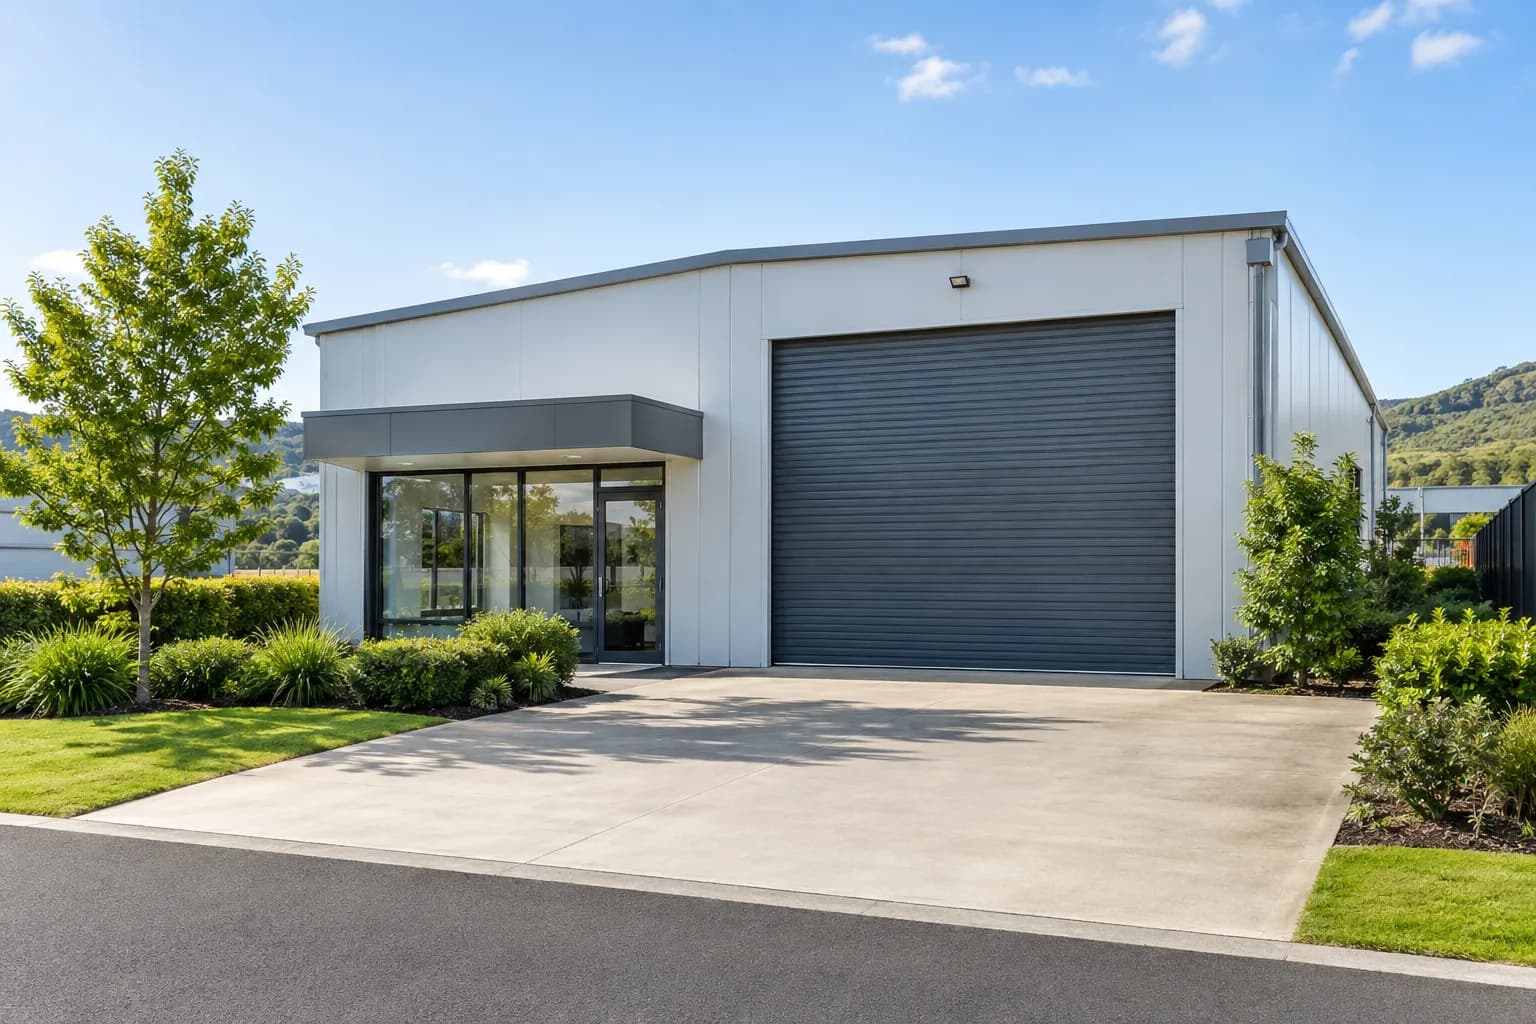
购买经营场所可能增加对位置的掌控,但也会把资本投入物业。即使属于同一业主,也应分别评估建筑资产和经营业务的现金来源。
明确购买用途
企业自用还是出租给其他租户?所需证据可能不同。清楚说明用途和持有结构,并请会计师与律师解释税务及法律影响,不要照搬其他买家的安排。
Business.govt.nz 建议同时考虑租赁与购买场所的机会和限制。如果买楼后企业营运资金不足,购买并不一定更好。
预算不止购买价
考虑尽调、估值、律师、保险、维护、装修及可能需要的合规工程。请适当专业人士检查建筑状况和允许用途。GST 与交割处理应另取专业意见,不能默认与住宅交易相同。
检查租金或自用业务的支撑能力
出租投资应请律师审核租约、租户情况、到期日、续租权及各项费用责任。企业自用则要测试经营现金能否承担物业与融资成本,同时保留营运资金。
向银行提出的问题
- 需要多少自有资金、何种估值及财务证明?
- 贷款期限、还款计划和复核条件是什么?
- 是否要求担保或额外抵押?
- 物业空置或业务放缓时会有什么影响?
参考资料
本文仅提供一般性信息,不构成针对个人的财务、法律或税务建议。贷款审批标准、费用及条款可能变化。作出决定前,请向具备相应资质的专业人士咨询。